 Compounder
Koncernredovisning
Koncernredovisning för mindre koncerner – så kommer ni igång
Tre bolag, två ekonomisystem och en rapport till styrelsen. En mindre koncern behöver samma tydlighet i siffrorna som en större, men arbetssättet måste passa ett litet ekonomiteam. Börja med en gemensam struktur, tydliga avstämningar och de kontroller ni faktiskt behöver.
Börja med vad koncernrapporten ska användas till
Det första beslutet gäller inte systemet. Det gäller rapporten. Ska ägarna se koncernens resultat varje månad? Behöver banken ett samlat underlag? Ska ni upprätta en formell koncernredovisning som en del av årsrapporteringen? Svaren styr vilka uppgifter, principer och kontroller som behövs.
En intern månadsrapport och en formell koncernredovisning är olika leveranser. En månadsrapport kan exempelvis fokusera på resultat, balans, likviditet och ett fåtal nyckeltal. En formell koncernredovisning kräver också de delar och upplysningar som följer av tillämpliga regler. En sammanslagning av bolagens resultatrapporter är därför inte automatiskt en fullständig koncernredovisning.
Behöver en liten koncern alltid upprätta koncernredovisning?
Huvudregeln är att moderföretag ska upprätta koncernredovisning, men det finns undantag, bland annat för mindre koncerner. Bedömningen behöver omfatta samtliga tillämpliga villkor. Se Bolagsverkets information om koncernredovisning.
Ett undantag från skyldigheten tar inte bort behovet av en samlad ekonomisk bild. Ägare, styrelse och långivare kan fortfarande behöva löpande koncernrapportering. Om ett moderbolag upprättar formell koncernredovisning kan det inte använda K2 för sin årsredovisning; BFN beskriver hur regelverken hänger ihop. Skilj detta från en intern sammanställning för ledningen.
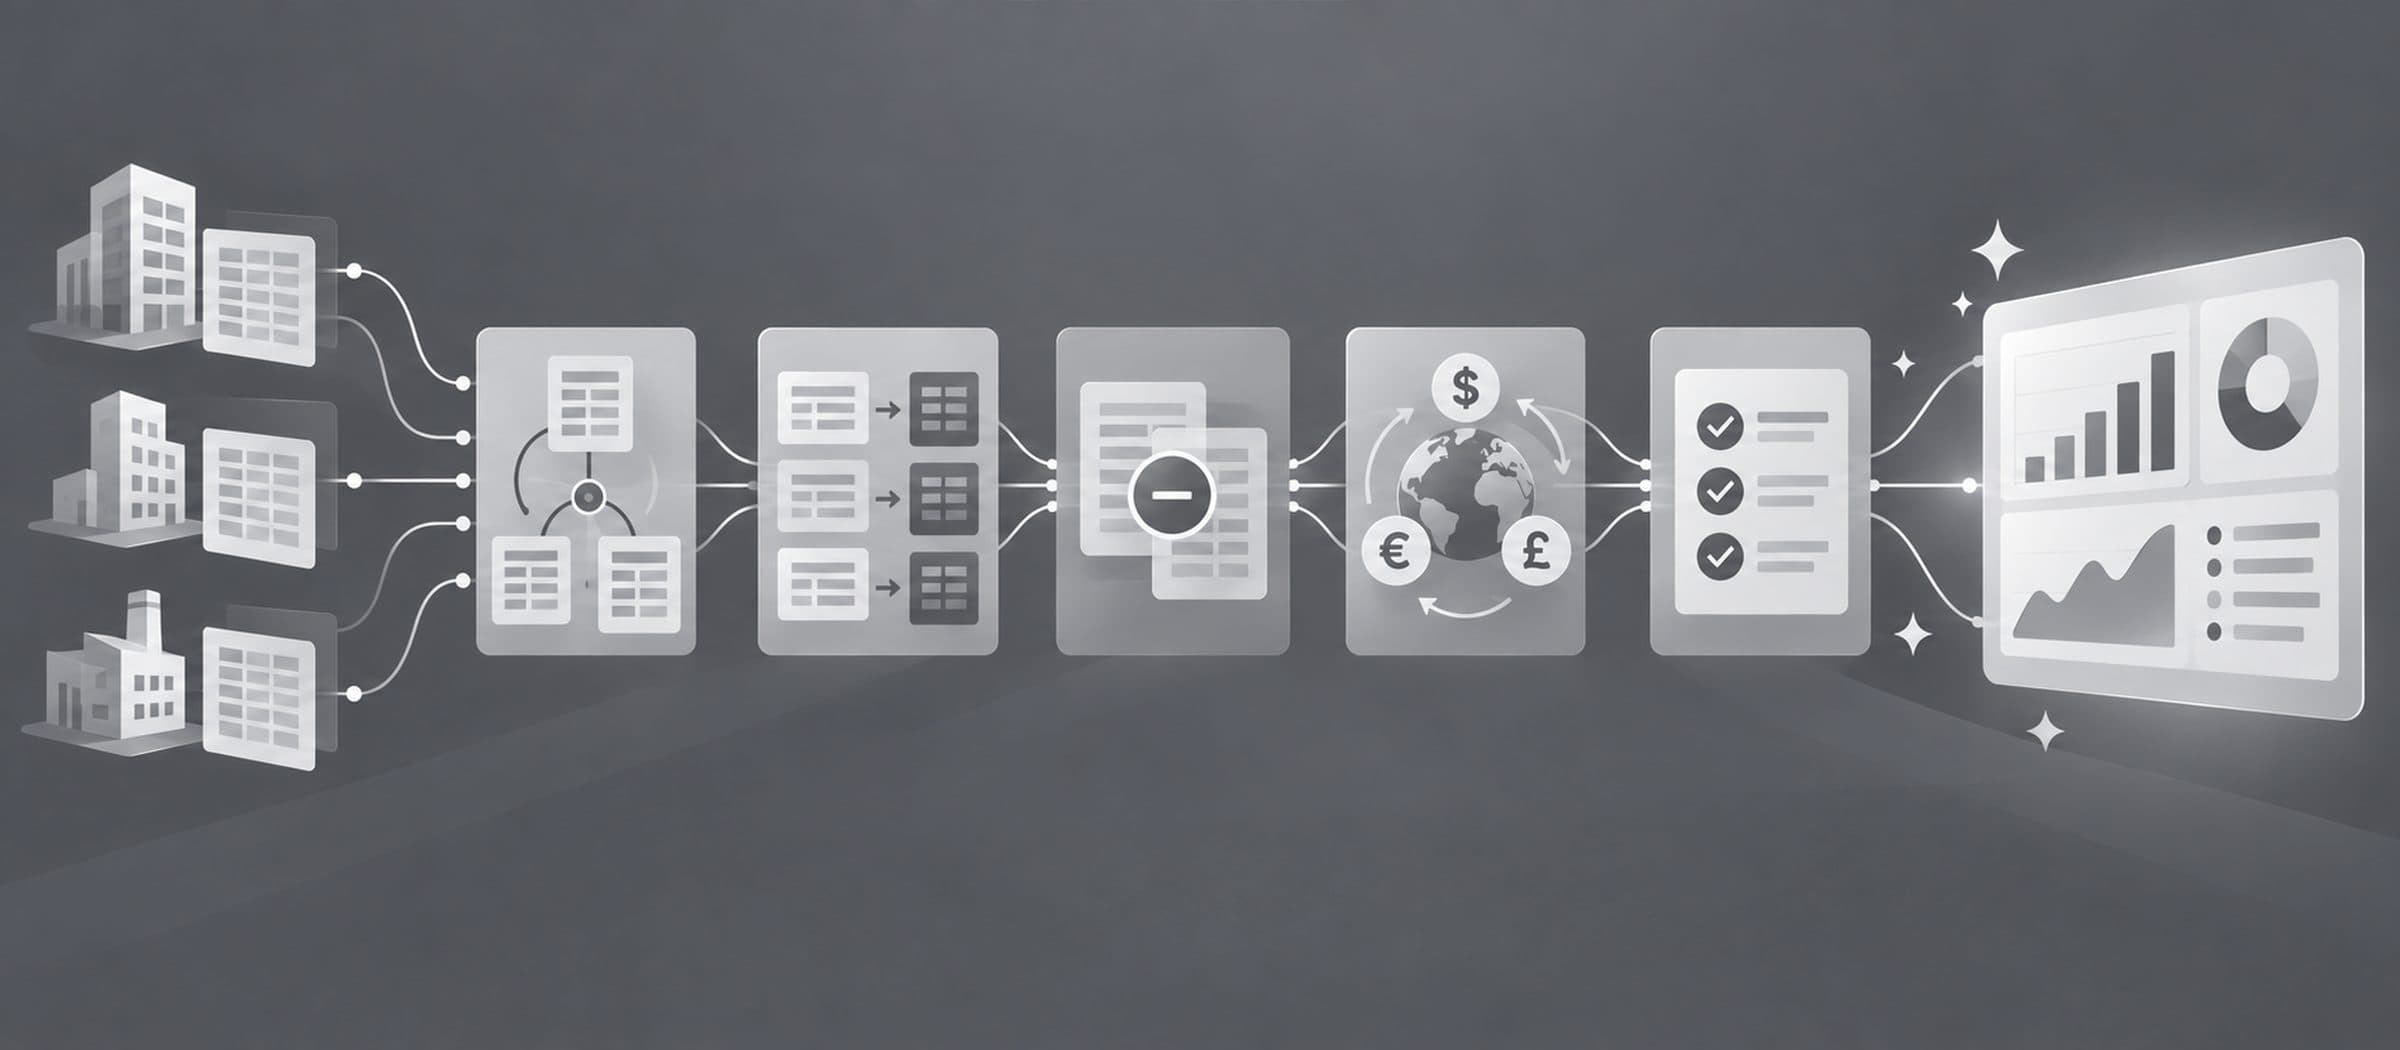
Fem delar att få på plats först
- Bolagsstruktur: vilka företag som ingår, ägande, förvärvsdatum och rapporteringsperiod.
- Gemensam rapportstruktur: hur lokala konton och dimensioner kopplas till koncernens rader.
- Interna relationer: vilka kunder, leverantörer, lån och andra poster som avser ett annat koncernbolag.
- Redovisningsprinciper: hur skillnader mellan bolagen identifieras och justeras för koncernens rapportering.
- Ansvar och kontroll: vem som lämnar siffror, utreder differenser och godkänner koncernrapporten.
Samla detta i en kort instruktion som följer med varje rapportperiod. Den behöver inte vara lång, men den måste vara tillräcklig för att någon annan ska kunna förstå hur rapporten har tagits fram. En mapp med flera slutversioner är ingen ersättning för en beslutad arbetsgång.
Ett enkelt exempel: tre bolag blir en koncern
Anta att tre helägda svenska bolag rapporterar i samma valuta och period. Moderbolaget har 1 miljon kronor i omsättning, Bolag A har 4 miljoner och Bolag B har 3 miljoner. Av summan är 500 000 kronor intern tjänsteförsäljning som köparen har kostnadsfört under samma period.
| Post | Belopp |
|---|---|
| Moderbolagets omsättning | 1 000 000 kr |
| Bolag A:s omsättning | 4 000 000 kr |
| Bolag B:s omsättning | 3 000 000 kr |
| Summa före eliminering | 8 000 000 kr |
| Intern tjänsteförsäljning att eliminera | −500 000 kr |
| Koncernens externa omsättning | 7 500 000 kr |
Både den interna intäkten och motsvarande kostnad tas bort i koncernrapporten. I just detta exempel ändras inte koncernens resultat av elimineringen. Om försäljningen i stället gäller varor som ligger kvar i lager kan internvinst behöva elimineras och resultatet påverkas. Interna fordringar och skulder behöver också stämmas av och elimineras separat.
Exemplet visar en del av arbetet, inte ett fullständigt koncernbokslut. Förvärv, eget kapital, eventuella internvinster och andra koncernjusteringar måste också hanteras. Se hela arbetsgången för att konsolidera en koncern och guiden om elimineringar.
Vilket systemstöd behövs i början?
För en överskådlig bolagsgrupp kan ett välordnat kalkylark vara ett rimligt första arbetssätt. Förutsättningen är att det finns kontroll över indata, formler, justeringar och vem som har godkänt resultatet. Ju fler motparter, valutor och återkommande justeringar ni får, desto större blir behovet av gemensamma regler och spårbarhet.
Välj därför stöd efter arbetets komplexitet och hur många som behöver kunna förstå det, inte enbart efter antalet bolag. I kravlistan för mindre koncerners systemval går vi igenom hur ni kan skilja det nödvändiga från sådant som kan vänta.
En lagom första leverans
Välj en avstämd historisk månad och ta fram en gemensam resultat- och balansrapport. Dokumentera hur varje rapportpost är uppbyggd. Utred interna differenser och låt en kollega följa ett utvalt belopp tillbaka till källan. Först när detta går att upprepa utan personberoende är det meningsfullt att lägga på fler rapporter och mer avancerad analys.
Compounder samlar data från bolagens ekonomisystem och ger koncernen en gemensam grund för mappning, konsolidering, avstämning och analys. Utforska koncernstödet och se aktuella paket och villkor. Börja med en genomgång av era faktiska bolag och rapporteringsbehov.